Năm tôi 25 tuổi, tôi đang ở những năm đầu trong nghề môi giới bất động sản – chưa có tài sản, chưa có tên tuổi, chỉ có nhiều nhiệt huyết. Nhìn lại, 10 năm từ 25 đến 35 tuổi là giai đoạn định hình gần như mọi thứ: nghề nghiệp, tài chính, sức khỏe, gia đình. Những lựa chọn trong 10 năm này tạo ra quán tính cho cả 30 năm sau.
Vì sao 25–35 tuổi là 10 năm mấu chốt?
- Năng lượng và sức khỏe ở đỉnh cao – thời điểm tốt nhất để học, thử, làm việc cường độ cao.
- Lãi kép của thời gian: tiền tích lũy và kỹ năng học được ở tuổi 25 có nhiều thời gian sinh sôi nhất.
- Các quyết định lớn thường diễn ra trong giai đoạn này: chọn nghề, kết hôn, mua nhà, sinh con.
- Chi phí sai lầm còn thấp: thất bại ở tuổi 27 dễ đứng dậy hơn thất bại ở tuổi 45.
5 điều nhất định phải làm
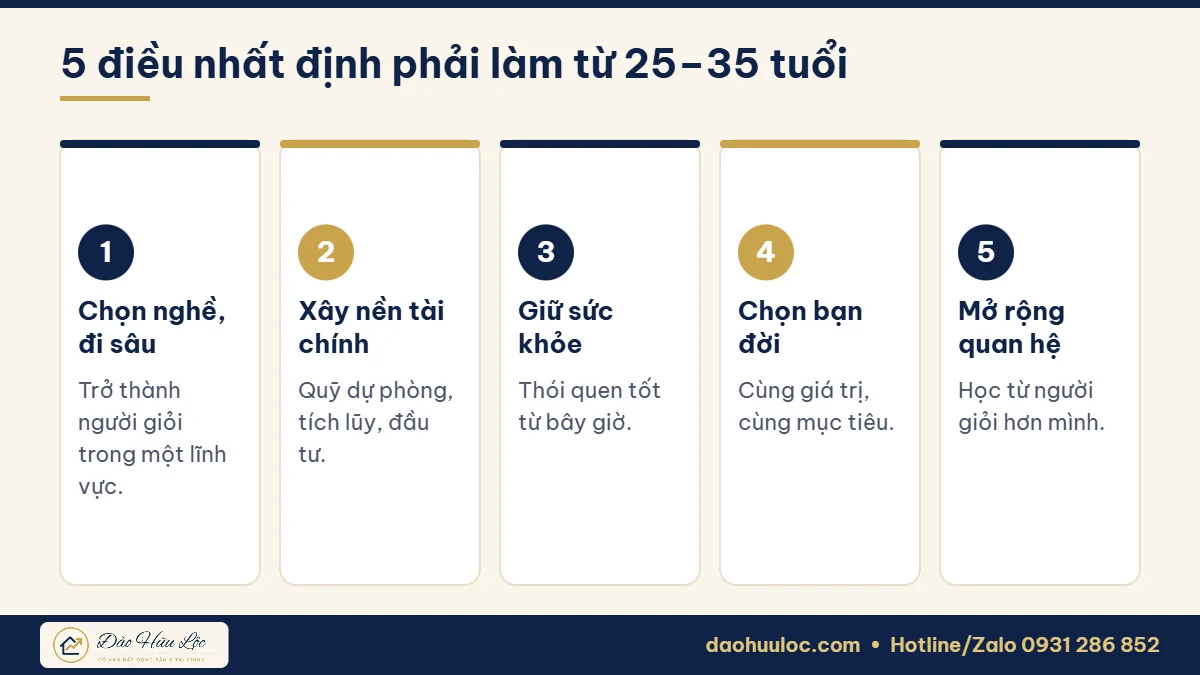
1. Chọn một nghề và đi sâu
Giai đoạn đầu có thể thử nhiều việc, nhưng trước 30 tuổi nên chọn được lĩnh vực mình muốn gắn bó và trở thành người giỏi trong đó. Người giỏi một nghề luôn có chỗ đứng, kể cả trong thời đại AI – xem 10 nghề dễ bị AI thay thế.
2. Xây nền móng tài chính
Đây là phần tôi muốn nhấn mạnh nhất, vì là nghề của tôi. Hãy làm theo thứ tự: quỹ dự phòng → hết nợ tiêu dùng → tích lũy đều → đầu tư dài hạn → mua nhà vừa sức.
3. Chăm sóc sức khỏe từ bây giờ
Những thói quen xấu ở tuổi 25 (thức khuya, ăn uống thất thường, ít vận động) sẽ “đòi nợ” ở tuổi 40. Hãy xây thói quen tốt từ sớm – đơn giản như đi bộ 30 phút mỗi ngày.
4. Chọn người bạn đời phù hợp
Người bạn đời ảnh hưởng đến hạnh phúc, sự nghiệp và cả tài chính của mình. Cùng giá trị sống, cùng quan điểm về tiền bạc quan trọng hơn mọi điều kiện bên ngoài.
5. Mở rộng các mối quan hệ chất lượng
Tìm người thầy, kết nối với người giỏi hơn mình, tham gia cộng đồng nghề nghiệp. Một mối quan hệ đúng có thể mở ra cả một con đường.
Lộ trình tài chính tham khảo 25–35 tuổi
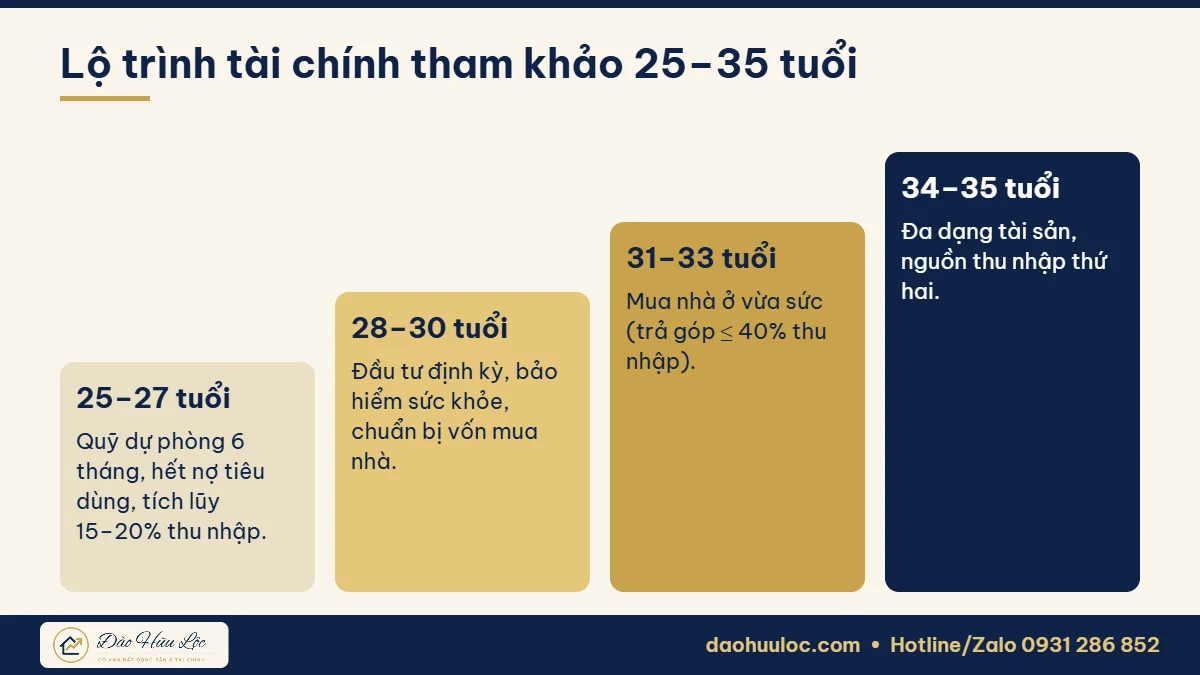
Ví dụ: nếu từ 25 tuổi, mỗi tháng tích lũy 3 triệu đồng và tăng thêm 10% mỗi năm, đầu tư với lợi suất bình quân 8%/năm, đến 35 tuổi anh/chị có khoảng 820 triệu đồng – đủ làm vốn đối ứng cho căn hộ đầu tiên. Xem thêm 3 cạm bẫy tài chính người trẻ dễ mắc.
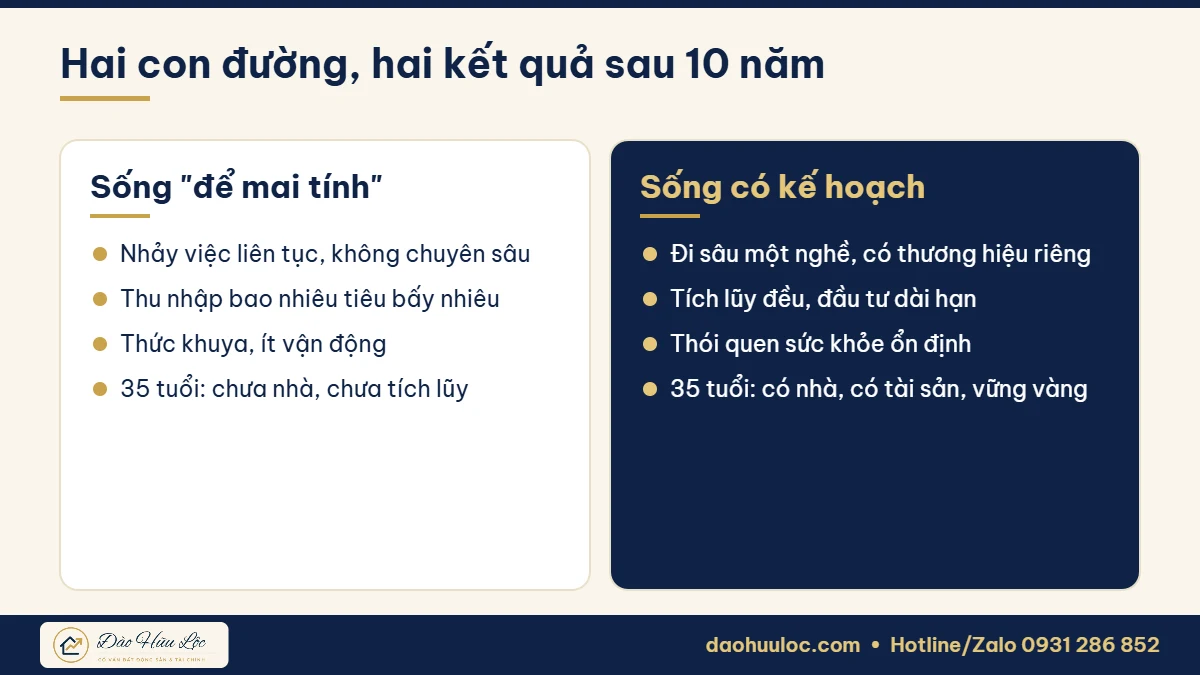
Hai con đường, hai kết quả
Những điều nên tránh trong giai đoạn này
- So sánh mình với người khác trên mạng xã hội.
- Vay nợ để chạy theo lối sống không phù hợp thu nhập.
- Đầu tư theo tin đồn, “làm giàu nhanh”.
- Bỏ qua sức khỏe, gia đình vì công việc.
- Sợ thất bại đến mức không dám thử điều mới.
Góc nhìn của Lộc
Nếu được nói với chính mình năm 25 tuổi, tôi sẽ nói ba điều: tích lũy sớm hơn, đọc sách nhiều hơn và đừng sợ bắt đầu lại. Gần 10 năm trong nghề, tôi đã có những thương vụ thất bại, những năm thị trường đóng băng thu nhập gần như bằng 0. Nhưng chính những năm đó dạy tôi giá trị của quỹ dự phòng, của chữ tín và của sự kiên trì. Mười năm trôi qua rất nhanh – hãy sống nó có chủ đích.
Câu hỏi thường gặp
30 tuổi chưa có gì có muộn không?
Không muộn. Nhiều người bắt đầu thay đổi thật sự ở tuổi 30. Quan trọng là bắt đầu ngay với kế hoạch rõ ràng.
Nên ưu tiên sự nghiệp hay gia đình ở tuổi 25–35?
Cả hai đều quan trọng. Hãy cân bằng bằng cách đặt mục tiêu cho từng khía cạnh và dành thời gian chất lượng cho gia đình dù bận rộn.
Bao nhiêu tuổi nên mua nhà?
Không có tuổi cố định. Hãy mua khi có vốn tự có khoảng 30%, thu nhập ổn định và khoản trả góp không quá 40% thu nhập.
Kết luận
Từ 25 đến 35 tuổi là 10 năm vàng để xây nền móng cho cả cuộc đời. Chọn nghề và đi sâu, xây nền tài chính, giữ sức khỏe, chọn đúng người đồng hành và mở rộng quan hệ – làm được 5 điều này, anh/chị sẽ bước vào tuổi 35 với sự vững vàng và tự tin.
Kết nối với Lộc
Nếu bài viết chạm được vào điều gì đó trong anh/chị, hoặc anh/chị muốn trò chuyện thêm về sự nghiệp, tài chính hay chuyện an cư, cứ nhắn cho tôi – Lộc sẽ phản hồi sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính