Ở bài trước, Lộc đã phân tích vì sao thẻ tín dụng là con dao hai lưỡi với người trẻ và 7 cái bẫy khiến nhiều bạn ngập nợ. Câu hỏi tiếp theo mà tôi nhận được nhiều nhất là: “Vậy dùng thẻ tín dụng thế nào mới đúng?”. Bài này là bộ nguyên tắc mà chính tôi áp dụng nhiều năm, đồng thời cũng là những gì tôi hay chia sẻ với khách hàng trẻ đang chuẩn bị vay mua căn nhà đầu tiên – vì một hồ sơ tín dụng sạch đẹp luôn bắt đầu từ cách anh/chị dùng chiếc thẻ đầu tiên.
Nếu làm đúng, anh/chị có thể dùng thẻ tín dụng nhiều năm không mất một đồng tiền lãi, còn được hoàn tiền, tích điểm và có lịch sử tín dụng tốt.
Hiểu đúng trước khi dùng: 45 ngày miễn lãi hoạt động thế nào?
Đa số thẻ tín dụng có thời gian miễn lãi tối đa khoảng 45 ngày (tùy ngân hàng), gồm hai mốc anh/chị bắt buộc phải nhớ:
- Ngày sao kê: ngày ngân hàng chốt toàn bộ giao dịch trong kỳ (khoảng 30 ngày) và gửi bảng sao kê.
- Ngày đến hạn thanh toán: thường khoảng 15 ngày sau ngày sao kê. Trả đủ 100% dư nợ sao kê trước ngày này thì không mất lãi.
Ví dụ: thẻ có ngày sao kê là ngày 20 hằng tháng, hạn thanh toán ngày 5 tháng sau. Giao dịch quẹt ngày 21/10 sẽ nằm trong sao kê ngày 20/11 và hạn trả là 05/12 – tức được miễn lãi khoảng 45 ngày. Nhưng giao dịch quẹt ngày 19/11 chỉ còn khoảng 16 ngày miễn lãi. Hiểu chu kỳ này giúp anh/chị chủ động sắp xếp các khoản chi lớn ngay sau ngày sao kê.
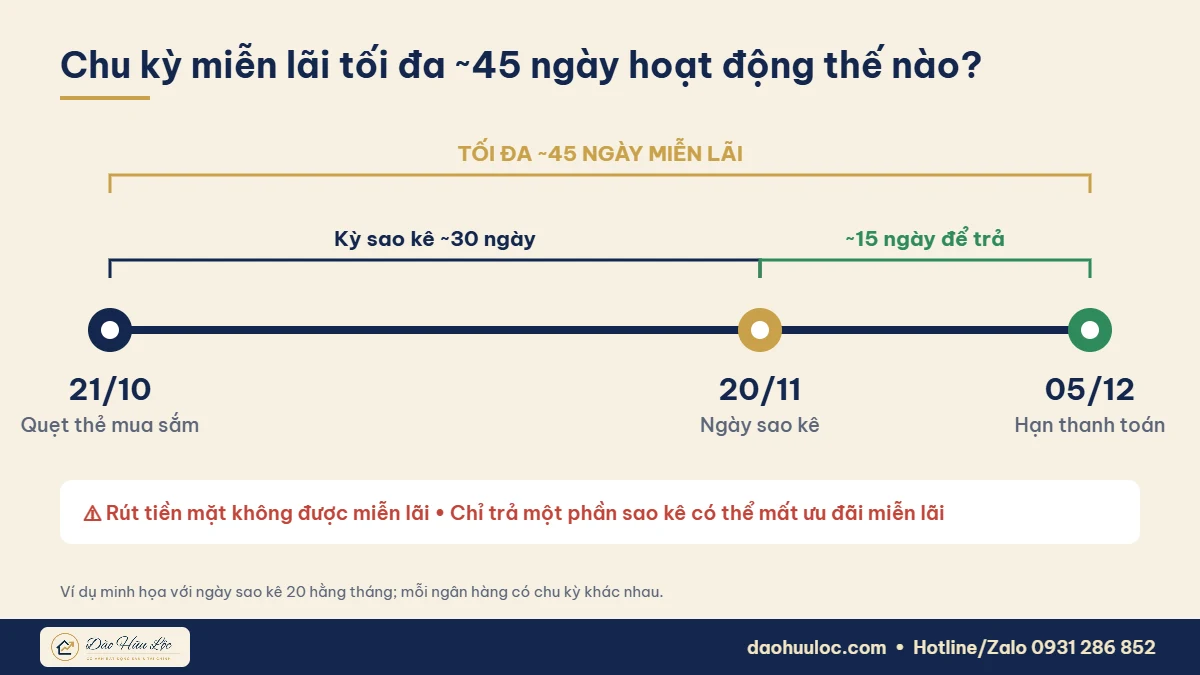
Điều quan trọng: thời gian miễn lãi chỉ áp dụng cho giao dịch mua sắm, thanh toán, không áp dụng cho rút tiền mặt, và thường mất hiệu lực nếu anh/chị chỉ trả một phần sao kê.
10 nguyên tắc dùng thẻ tín dụng thông minh cho người trẻ
1. Luôn trả đủ 100% dư nợ sao kê
Đây là nguyên tắc số một, quyết định anh/chị đang dùng “lưỡi có lợi” hay “lưỡi gây hại” của thẻ. Hãy xem mức thanh toán tối thiểu chỉ là phương án khẩn cấp, không phải thói quen.
2. Cài trích nợ tự động từ tài khoản lương
Phần lớn ngân hàng cho phép đăng ký tự động trích 100% dư nợ sao kê từ tài khoản thanh toán. Chỉ mất 2 phút cài đặt nhưng giúp anh/chị không bao giờ trễ hạn vì quên – lý do phổ biến nhất khiến người trẻ dính nhóm nợ 2 trên CIC. Nhớ luôn để đủ tiền trong tài khoản trước ngày trích.
3. Chỉ quẹt khi đã có sẵn tiền
Hãy coi thẻ tín dụng như một chiếc thẻ ghi nợ có thêm 45 ngày “trễ” và quà tặng hoàn tiền. Mỗi khi quẹt, tự hỏi: “Nếu hôm nay phải trả bằng tiền mặt, mình có trả được không?”. Nếu câu trả lời là không, đừng quẹt.
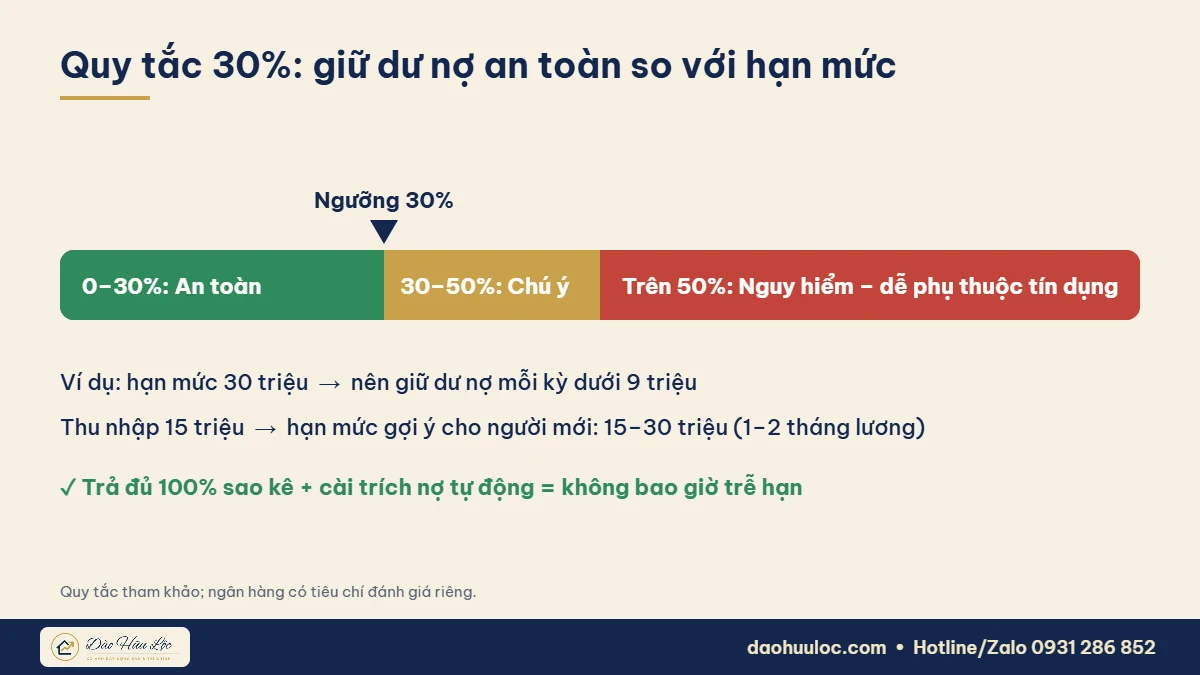
4. Giữ mức sử dụng dưới 30% hạn mức
Dùng quá nhiều hạn mức thường xuyên là tín hiệu cho thấy anh/chị đang phụ thuộc vào tín dụng. Một quy tắc phổ biến là giữ dư nợ dưới 30% hạn mức. Ví dụ hạn mức 30 triệu thì cố gắng giữ dư nợ mỗi kỳ dưới 9 triệu.
5. Hạn mức vừa đủ, không xin càng cao càng tốt
Hạn mức cao giúp tỷ lệ sử dụng thấp hơn, nhưng với người chưa có kỷ luật thì lại là cám dỗ. Lộc gợi ý người mới bắt đầu nên để hạn mức khoảng 1–2 tháng lương, có thể tự hạ hạn mức chi tiêu trên app ngân hàng. Ngoài ra, khi anh/chị vay mua nhà, một số ngân hàng có thể xem xét cả hạn mức thẻ khi đánh giá nghĩa vụ nợ, nên hạn mức “để cho oai” không mang lại lợi ích gì.
6. Tối đa 1–2 thẻ, đúng nhu cầu
Càng nhiều thẻ càng khó kiểm soát ngày sao kê, ngày đến hạn và phí thường niên. Hãy chọn thẻ theo thói quen chi tiêu thật sự của mình:
| Nhu cầu chính | Loại thẻ nên ưu tiên | Lưu ý |
|---|---|---|
| Chi tiêu hằng ngày, siêu thị, ăn uống | Thẻ hoàn tiền (cashback) | Xem trần hoàn tiền mỗi tháng và danh mục áp dụng |
| Mua sắm online, ví điện tử | Thẻ ưu đãi thương mại điện tử | Bật xác thực OTP/3D Secure |
| Hay đi công tác, du lịch | Thẻ tích dặm, phòng chờ sân bay | Để ý phí chuyển đổi ngoại tệ |
| Người mới, thu nhập chưa cao | Thẻ miễn phí thường niên, hạn mức thấp | Ưu tiên ngân hàng đang nhận lương |
7. Không rút tiền mặt, không đáo hạn trôi nổi
Rút tiền mặt bằng thẻ tín dụng thường bị thu phí khoảng 3–4% và tính lãi ngay từ ngày rút. Đáo hạn qua dịch vụ bên ngoài thì tốn phí mỗi lần, không giảm nợ gốc và dễ lộ thông tin thẻ. Nếu cần tiền mặt gấp, quỹ dự phòng mới là câu trả lời đúng.
8. Trả góp 0% chỉ cho món thật sự cần
Trước khi chuyển đổi trả góp, hỏi rõ: có phí chuyển đổi không, giá có cao hơn mua trả thẳng không, và tổng các khoản góp hằng tháng có vượt 20% thu nhập không. Tuyệt đối không dùng trả góp cho chi tiêu cảm xúc như quần áo, đồ công nghệ đời mới khi đồ cũ còn dùng tốt.
9. Theo dõi chi tiêu mỗi tuần
Dành 5 phút mỗi cuối tuần mở app ngân hàng xem lại giao dịch thẻ. Cách này vừa giúp anh/chị nhận ra khoản chi “rò rỉ” (đặt đồ ăn, gói đăng ký tự gia hạn…) vừa phát hiện sớm giao dịch lạ.
10. Bảo mật thẻ như bảo mật tài khoản ngân hàng
- Không bao giờ đọc mã OTP, gửi ảnh hai mặt thẻ hay mã CVV cho bất kỳ ai, kể cả người xưng là nhân viên ngân hàng.
- Bật thông báo biến động số dư và giới hạn giao dịch online, giao dịch nước ngoài trên app.
- Không lưu thông tin thẻ trên website lạ; chỉ thanh toán trên trang có xác thực.
- Mất thẻ hoặc nghi lộ thông tin: khóa thẻ ngay trên app và gọi tổng đài ngân hàng.
Kế hoạch 5 bước thoát nợ thẻ tín dụng
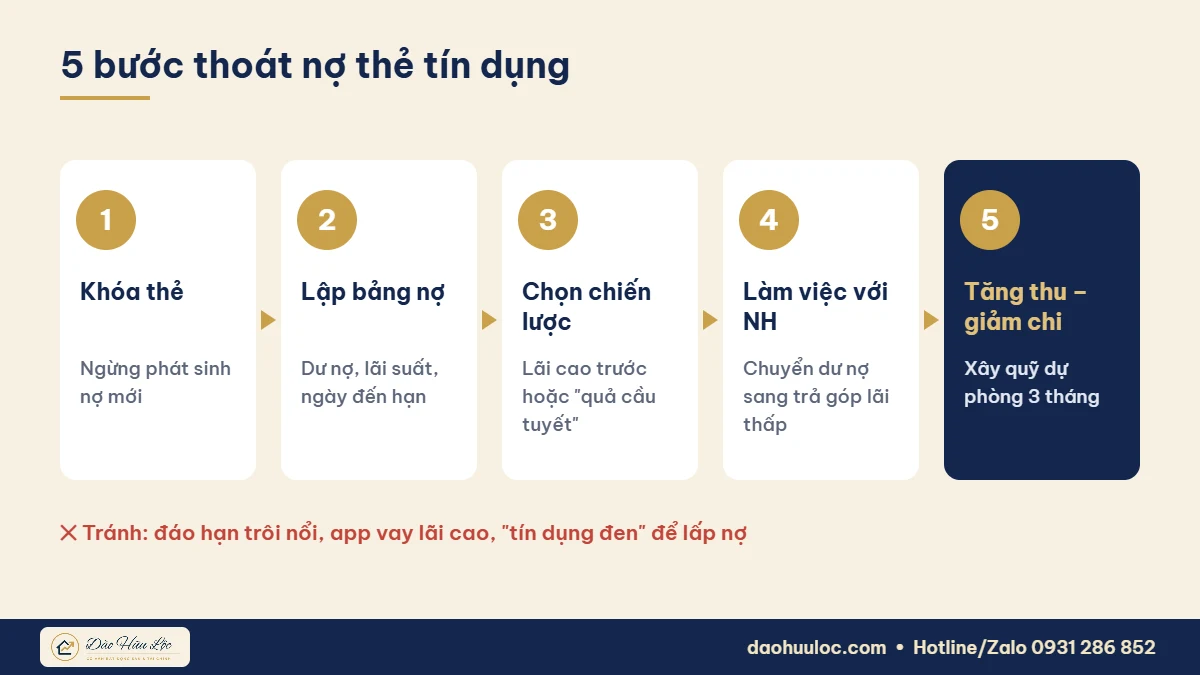
Nếu anh/chị đang có dư nợ thẻ kéo dài, đừng hoảng. Hãy làm theo thứ tự sau:
- Tạm khóa thẻ, ngừng phát sinh nợ mới. Không thể vừa tát nước vừa để nước tràn vào.
- Lập bảng tổng nợ: tên thẻ/khoản vay, dư nợ, lãi suất, mức trả tối thiểu, ngày đến hạn.
- Chọn chiến lược trả nợ: ưu tiên khoản lãi cao nhất trước (tiết kiệm tiền lãi nhất), hoặc trả khoản nhỏ nhất trước để có động lực (phương pháp “quả cầu tuyết”). Các khoản còn lại luôn trả tối thiểu đúng hạn.
- Làm việc với ngân hàng: hỏi chương trình chuyển dư nợ sang trả góp với lãi suất thấp hơn. Tránh xa app vay tiêu dùng lãi cao, “tín dụng đen” để lấp nợ.
- Tăng thu – giảm chi có kỷ luật: cắt các khoản không thiết yếu, dùng thu nhập thêm để trả nợ gốc, đồng thời xây quỹ dự phòng tối thiểu 3 tháng chi tiêu.
Thẻ tín dụng và giấc mơ mua nhà: mối liên hệ ít người để ý
Trong công việc tư vấn vay mua nhà, tôi luôn kiểm tra cùng khách hàng hai điều trước khi nộp hồ sơ: lịch sử tín dụng trên CIC và tổng nghĩa vụ trả nợ hằng tháng so với thu nhập. Ngân hàng thường muốn tổng các khoản trả nợ (gồm cả khoản vay mua nhà dự kiến, trả góp, thẻ tín dụng) không vượt quá một tỷ lệ an toàn của thu nhập – nhiều ngân hàng áp ngưỡng quanh 40–50%, tùy chính sách.
Điều này có nghĩa:
- Một người dùng thẻ đều đặn, trả đủ đúng hạn nhiều năm sẽ có lịch sử tín dụng “đẹp”, được ngân hàng đánh giá cao.
- Ngược lại, chỉ cần vài khoản trả góp, BNPL và dư nợ thẻ kéo dài, hạn mức vay mua nhà của anh/chị có thể bị giảm đáng kể – dù thu nhập không thấp.
Nếu anh/chị có kế hoạch mua nhà trong 1–2 năm tới, hãy dọn dẹp các khoản nợ tiêu dùng từ bây giờ. Anh/chị cũng có thể thử công cụ tính vay mua nhà trên website để ước tính số tiền trả hằng tháng và xem mình còn “dư địa” bao nhiêu.
Góc nhìn của Lộc
Người trẻ hôm nay có quá nhiều cách để tiêu tiền tương lai: thẻ tín dụng, ví trả sau, trả góp 0%, vay online vài phút là có tiền. Tôi không nghĩ giải pháp là né tránh hết các công cụ này, mà là đặt luật chơi cho chính mình trước khi bước vào cuộc chơi. Với thẻ tín dụng, luật đó chỉ gói gọn trong ba câu: có tiền mới quẹt, trả đủ trước hạn, không bao giờ rút tiền mặt. Giữ được ba câu này, chiếc thẻ sẽ âm thầm làm việc cho anh/chị – từ những khoản hoàn tiền nhỏ mỗi tháng đến hồ sơ tín dụng vững vàng khi anh/chị bước vào khoản vay lớn nhất đời mình: mua nhà.
Câu hỏi thường gặp
Dùng thẻ tín dụng thế nào để không mất lãi?
Thanh toán 100% dư nợ sao kê trước ngày đến hạn, chỉ dùng thẻ cho giao dịch mua sắm (không rút tiền mặt). Khi đó anh/chị được miễn lãi toàn bộ trong thời gian miễn lãi của ngân hàng.
Sinh viên, người mới đi làm có nên mở thẻ tín dụng?
Có thể, nhưng nên bắt đầu với thẻ hạn mức thấp, miễn phí thường niên, cài trích nợ tự động và chỉ dùng cho chi tiêu cố định đã có kế hoạch. Nếu chưa có thu nhập ổn định, thẻ ghi nợ là lựa chọn an toàn hơn.
Nên có bao nhiêu thẻ tín dụng là hợp lý?
Với đa số người trẻ, 1–2 thẻ là đủ: một thẻ chính cho chi tiêu hằng ngày và một thẻ dự phòng hoặc thẻ chuyên du lịch, mua sắm online.
Hủy thẻ tín dụng có ảnh hưởng tới lịch sử tín dụng không?
Hủy thẻ khi đã tất toán đầy đủ thường không gây nợ xấu. Tuy vậy, nên giữ lại thẻ lâu năm nhất có lịch sử tốt, và yêu cầu ngân hàng xác nhận đã đóng thẻ để tránh phát sinh phí thường niên.
Đang nợ thẻ có vay mua nhà được không?
Vẫn có thể nếu khoản nợ được trả đúng hạn và tổng nghĩa vụ trả nợ còn trong ngưỡng ngân hàng cho phép. Nếu đã phát sinh nợ quá hạn, anh/chị nên xử lý dứt điểm và kiểm tra CIC trước khi nộp hồ sơ vay.
Kết luận
Thẻ tín dụng không làm ai giàu lên hay nghèo đi – thói quen dùng thẻ mới làm điều đó. Trả đủ sao kê, cài trích nợ tự động, giữ dư nợ dưới 30% hạn mức, không rút tiền mặt và không đáo hạn trôi nổi: chỉ chừng đó nguyên tắc là đủ để anh/chị cầm chắc chuôi dao. Đọc thêm: Tiết kiệm 1 triệu mỗi tháng, đầu tư bao lâu có 1 tỷ?
Thông tin cập nhật đến tháng 10/2026, mang tính tham khảo; thời gian miễn lãi, lãi suất, phí và điều kiện vay khác nhau theo từng ngân hàng. Anh/chị nên đọc kỹ điều khoản thẻ và hỏi ngân hàng phát hành trước khi sử dụng.
Cần một góc nhìn riêng cho trường hợp của anh/chị?
Mỗi người một mức thu nhập, một mục tiêu và một khẩu vị rủi ro khác nhau. Nếu anh/chị muốn trao đổi kỹ hơn về kế hoạch tài chính, tích lũy hay đầu tư bất động sản, cứ nhắn cho Lộc – tôi sẽ liên hệ lại sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính, 10+ năm trong nghề, 300+ khách hàng đồng hành