Gần đây, tuần nào Lộc cũng nhận được vài tin nhắn kiểu: “Anh ơi, em đang nợ 3 thẻ tín dụng, tháng nào cũng chỉ trả tối thiểu mà nợ không giảm, giờ em phải làm sao?”. Người nhắn đa phần là các bạn 22–30 tuổi, có việc làm, thu nhập ổn – nhưng đang bị chính chiếc thẻ nhựa trong ví “cắt” ngược lại. Hơn 10 năm làm cố vấn bất động sản và tài chính, hỗ trợ rất nhiều khách hàng làm hồ sơ vay mua nhà, tôi thấy thẻ tín dụng đúng là con dao hai lưỡi: dùng đúng thì là công cụ tài chính rất mạnh, dùng sai thì trở thành cái bẫy nợ có thể đóng băng cả kế hoạch an cư của anh/chị trong nhiều năm.
Bài viết này Lộc tổng hợp những số liệu mới nhất năm 2026 về nợ tiêu dùng của người trẻ, chỉ ra 7 cái bẫy thẻ tín dụng phổ biến nhất và cách nhận diện sớm trước khi quá muộn.
Bức tranh nợ thẻ tín dụng của người trẻ năm 2026
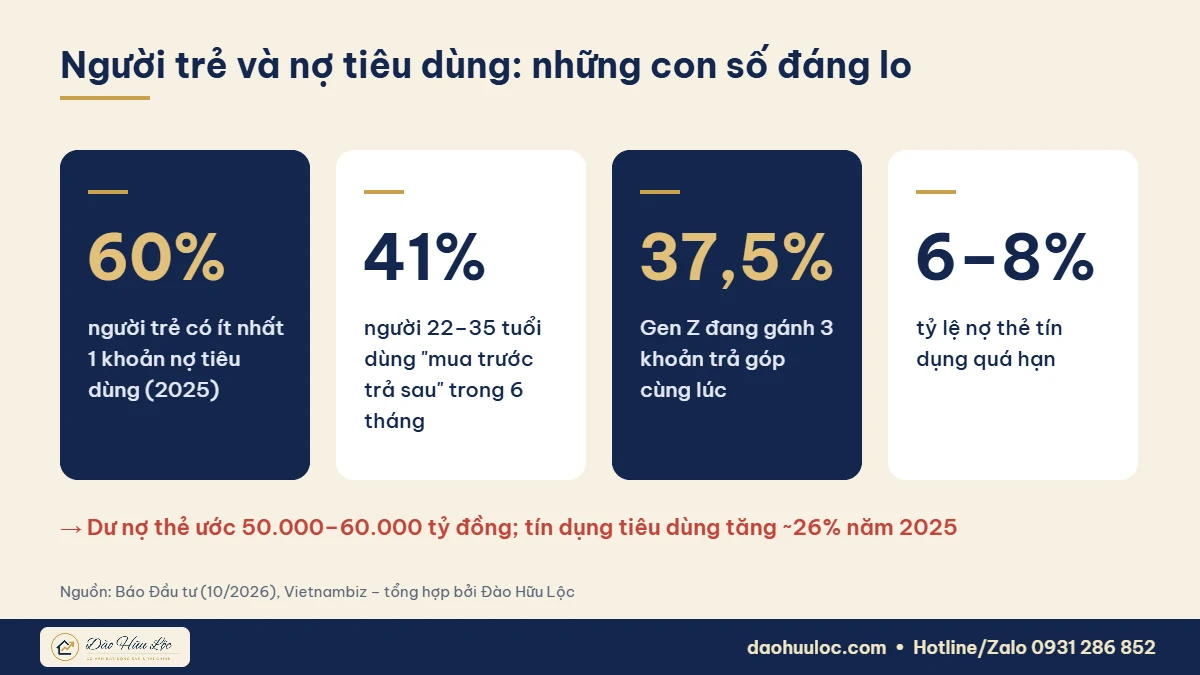
Thẻ tín dụng và các dịch vụ “mua trước trả sau” (BNPL) đang phủ sóng rất nhanh trong giới trẻ nhờ mở thẻ online chỉ vài phút, hạn mức được duyệt dễ và hàng loạt chương trình trả góp 0%. Nhưng đi kèm là những con số đáng lo ngại:
- Khoảng 60% người trẻ có ít nhất một khoản nợ tiêu dùng, và khoảng 25% trong số đó thường quên hoặc chậm thanh toán (số liệu năm 2025 được PGS.TS Lê Thanh Tâm – ĐH Kinh tế Quốc dân dẫn trên Báo Đầu tư, 10/2026).
- 41% người từ 22–35 tuổi đã dùng “mua trước trả sau” trong 6 tháng gần nhất – gần gấp đôi so với 3 năm trước. Gần 30% Gen Z dùng BNPL từng trả chậm, và 37,5% Gen Z đang gánh 3 khoản trả góp cùng lúc.
- Dư nợ thẻ tín dụng ước khoảng 50.000–60.000 tỷ đồng (2025), tỷ lệ nợ thẻ quá hạn khoảng 6–8%.
- Tín dụng tiêu dùng toàn thị trường tăng khoảng 26% trong năm 2025; đến tháng 8/2026, dư nợ cho vay đời sống và thẻ của hệ thống đạt khoảng 4,62 triệu tỷ đồng.
- Thị trường “mua trước trả sau” tại Việt Nam được dự báo đạt khoảng 2,6 tỷ USD năm 2025, tăng gần 37% (Vietnambiz).
Ở nước ngoài, hệ quả đã lộ rõ hơn. Tại Trung Quốc, số thẻ tín dụng lưu hành giảm còn khoảng 687 triệu thẻ vào quý II/2026 – mất 9 triệu thẻ chỉ trong 3 tháng – khi nhiều người trẻ chủ động “cắt thẻ” vì sợ tiêu quá tay, còn tỷ lệ quá hạn thẻ tại một số ngân hàng lớn tăng rõ rệt. Báo chí quốc tế cũng kể nhiều câu chuyện về những người mới ngoài 25 tuổi nợ chồng nợ từ thẻ, vay online và vay mua xe khi thu nhập giảm. Việt Nam đang đi đúng con đường mà các thị trường này đã đi trước vài năm – nên hiểu sớm để tránh là cách rẻ nhất.
Vì sao nói thẻ tín dụng là “con dao hai lưỡi”?
Bản chất thẻ tín dụng là một khoản vay ngắn hạn ngân hàng cấp sẵn cho anh/chị. Nó không xấu – cái xấu là cách chúng ta dùng nó.
| Lưỡi “có lợi” khi dùng đúng | Lưỡi “gây hại” khi dùng sai |
|---|---|
| Miễn lãi tới khoảng 45 ngày nếu trả đủ dư nợ sao kê đúng hạn | Lãi quá hạn khoảng 20–40%/năm, cao gấp 3–4 lần lãi vay mua nhà |
| Hoàn tiền, tích điểm, ưu đãi đối tác | Phí phạt trả chậm thường 4–5% số tiền chậm trả |
| Quỹ dự phòng khẩn cấp ngắn hạn (viện phí, sửa xe…) | Tâm lý “tiêu tiền tương lai”, chi vượt khả năng |
| Xây dựng lịch sử tín dụng đẹp trên CIC – lợi thế khi vay mua nhà | Một lần trễ hạn kéo dài có thể thành nợ xấu, bị từ chối vay nhiều năm |
| Thanh toán online, đi du lịch nước ngoài tiện lợi | Rủi ro lộ thông tin thẻ, bị lừa đảo nếu bảo mật kém |
Như vậy, cùng một chiếc thẻ, người có kỷ luật xem nó như “ví trung gian” để hưởng ưu đãi, còn người thiếu kỷ luật lại xem hạn mức như “lương tháng thứ hai”. Và đó là lúc lưỡi dao quay ngược lại.
7 cái bẫy thẻ tín dụng khiến người trẻ ngập nợ
1. Bẫy “chỉ cần trả tối thiểu”
Sao kê luôn có dòng “số tiền thanh toán tối thiểu” – thường khoảng 5% dư nợ. Trả mức này giúp anh/chị không bị phạt trễ hạn, nhưng phần còn lại vẫn bị tính lãi, và ở nhiều ngân hàng, khi không trả đủ toàn bộ sao kê, lãi còn được tính trên các giao dịch kể từ ngày phát sinh. Lộc làm thử một phép tính đơn giản:
- Dư nợ: 20 triệu đồng, lãi suất giả định 30%/năm (2,5%/tháng), không tiêu thêm.
- Nếu mỗi tháng chỉ trả tối thiểu 5% (thấp nhất 200.000đ): mất khoảng 92 tháng (hơn 7,5 năm) mới trả xong, tổng tiền trả khoảng 37,6 triệu – riêng tiền lãi đã gần 17,6 triệu.
- Nếu trả cố định 1,5 triệu/tháng: khoảng 17 tháng là xong, tổng lãi chỉ khoảng 4,6 triệu.
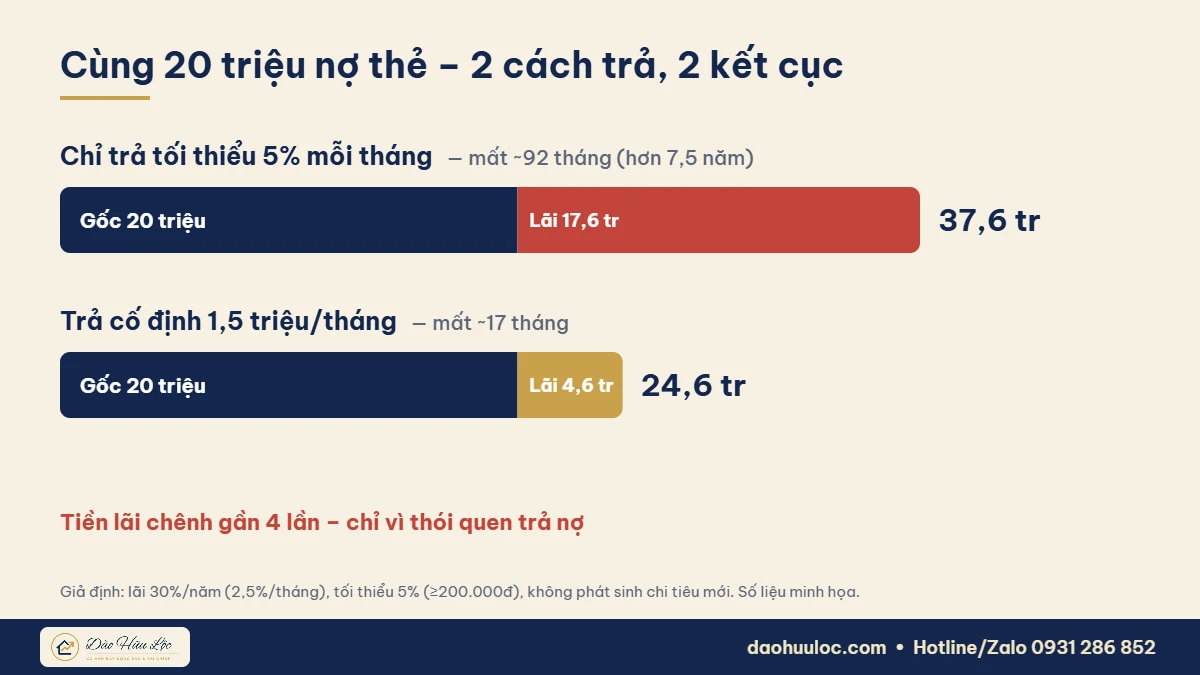
Cùng một khoản nợ, chỉ khác thói quen trả, số tiền lãi chênh nhau gần 4 lần. Đây là cái bẫy phổ biến và “êm” nhất, vì mỗi tháng anh/chị đều thấy mình đã trả nợ đúng hạn.
2. Bẫy ảo giác “hạn mức là tiền của mình”
Lương 12 triệu nhưng được cấp hạn mức 50 triệu – nhiều bạn trẻ vô thức xem 50 triệu đó là sức mua của mình. Điện thoại mới, vé concert, chuyến du lịch… quẹt thẻ thì không “đau” như rút tiền mặt, nên chi tiêu dễ tăng mà không nhận ra. Hạn mức chỉ là mức ngân hàng sẵn sàng cho anh/chị vay, không phải mức anh/chị có khả năng trả.
3. Bẫy rút tiền mặt từ thẻ tín dụng
Rút tiền mặt bằng thẻ tín dụng gần như là khoản vay đắt nhất: thường bị thu phí khoảng 3–4% số tiền rút và bị tính lãi ngay từ ngày rút, không có thời gian miễn lãi. Rút 10 triệu “xoay tạm” có thể mất vài trăm nghìn phí ngay lập tức, cộng thêm lãi hằng ngày.
4. Bẫy trả góp 0% và “mua trước trả sau” chồng chéo
Trả góp 0% nghe rất hấp dẫn, nhưng nhiều chương trình có phí chuyển đổi trả góp, hoặc giá sản phẩm đã cao hơn mua trả thẳng. Nguy hiểm hơn là khi mỗi món một khoản góp nhỏ: 700 nghìn điện thoại, 500 nghìn laptop, 300 nghìn ví BNPL trên app mua sắm… Từng khoản thì nhỏ, nhưng cộng lại có thể “ăn” 30–40% thu nhập hằng tháng. Số liệu 37,5% Gen Z đang có 3 khoản trả góp cùng lúc cho thấy đây không phải chuyện hiếm.
5. Bẫy “đáo hạn thẻ” qua dịch vụ trôi nổi
Khi đến hạn mà không đủ tiền, nhiều người tìm đến dịch vụ đáo hạn: bên thứ ba trả nợ hộ rồi quẹt lại thẻ để lấy tiền về, thu phí khoảng 1,8–3,5% mỗi lần. Làm vài lần thì nợ gốc không hề giảm mà còn mất thêm phí. Chưa kể rủi ro lộ số thẻ, mã CVV, bị quẹt quá hạn mức, hoặc ngân hàng phát hiện giao dịch bất thường và khóa thẻ. Đây là cách “lấy nợ mới đắp nợ cũ” điển hình.
6. Bẫy mở nhiều thẻ, lấy thẻ này trả thẻ kia
Mở thẻ online quá dễ khiến nhiều bạn sở hữu 3–5 thẻ của nhiều ngân hàng. Khi một thẻ đến hạn, lại dùng thẻ khác rút tiền hoặc đáo hạn để trả. Vòng xoáy này chạy được vài tháng, cho tới khi một mắt xích đứt – thường là khi mất việc, giảm thu nhập hoặc có việc gấp – thì toàn bộ nợ đổ xuống cùng lúc.
7. Bẫy lừa đảo và lộ thông tin thẻ
Các chiêu “nâng hạn mức thẻ”, “hủy thẻ miễn phí”, “mở thẻ hộ không cần chứng minh thu nhập” qua điện thoại, tin nhắn, mạng xã hội vẫn nở rộ. Chỉ cần đọc mã OTP hoặc gửi ảnh hai mặt thẻ cho người lạ, anh/chị có thể mất trắng hạn mức và gánh nợ cho giao dịch mình không thực hiện. Ngân hàng không bao giờ yêu cầu khách đọc OTP qua điện thoại.
Hậu quả thật sự: không chỉ là tiền lãi
Nhiều bạn nghĩ trễ hạn thẻ thì cùng lắm là bị phạt vài trăm nghìn. Thực tế hậu quả lớn nhất nằm ở lịch sử tín dụng (CIC). Theo quy định phân loại nợ hiện hành của Ngân hàng Nhà nước:
| Nhóm nợ | Số ngày quá hạn (tham khảo) | Ý nghĩa |
|---|---|---|
| Nhóm 1 – Đủ tiêu chuẩn | Dưới 10 ngày | Bình thường |
| Nhóm 2 – Cần chú ý | 10 – dưới 90 ngày | Bị lưu ý, nhiều ngân hàng hạn chế cho vay |
| Nhóm 3 – Dưới tiêu chuẩn | 90 – dưới 180 ngày | Bắt đầu tính là nợ xấu |
| Nhóm 4 – Nghi ngờ | 180 – dưới 360 ngày | Nợ xấu |
| Nhóm 5 – Có khả năng mất vốn | Từ 360 ngày | Nợ xấu nặng, có thể bị khởi kiện |
Thông tin nợ xấu được lưu trên hệ thống CIC trong nhiều năm (thường được nhắc tới là 5 năm) kể cả khi anh/chị đã trả hết. Trong nghề, tôi đã gặp không ít khách hàng thu nhập tốt, đã chọn được căn hộ ưng ý, nhưng hồ sơ vay mua nhà bị từ chối chỉ vì một khoản nợ thẻ vài triệu quên thanh toán từ mấy năm trước. Đó là cái giá đắt nhất của lưỡi dao thứ hai.
Ngoài ra, nợ thẻ kéo dài còn có thể khiến anh/chị bị ngân hàng khởi kiện đòi nợ, liên tục bị nhắc nợ, và quan trọng nhất là áp lực tâm lý ảnh hưởng tới công việc, gia đình.
Dấu hiệu cảnh báo: anh/chị đang bị thẻ tín dụng “cắt” ngược?
Hãy tự kiểm tra nhanh. Nếu có từ 2 dấu hiệu trở lên, đã đến lúc cần dừng lại và lên kế hoạch:
- Thường xuyên chỉ trả mức tối thiểu hoặc trả một phần sao kê.
- Dư nợ thẻ tăng dần qua từng tháng dù không mua món gì lớn.
- Dùng hơn 50% hạn mức một cách thường xuyên.
- Từng rút tiền mặt từ thẻ hoặc dùng dịch vụ đáo hạn để trả nợ.
- Tổng các khoản trả góp, BNPL chiếm trên 30% thu nhập hằng tháng.
- Không nhớ chính xác mình đang nợ bao nhiêu, ở mấy thẻ, ngày nào đến hạn.
- Né tránh mở sao kê hoặc tin nhắn ngân hàng vì sợ thấy con số.
Góc nhìn của Lộc
Tôi không khuyên các bạn trẻ “cắt thẻ” như một số người chọn. Thẻ tín dụng, nếu dùng có kỷ luật, là một trong những cách tốt nhất để xây hồ sơ tín dụng sạch – thứ cực kỳ giá trị khi anh/chị vay mua căn nhà đầu tiên. Ngân hàng nhìn vào lịch sử trả nợ đúng hạn nhiều năm sẽ tin tưởng hơn, duyệt nhanh hơn, có khi lãi suất cũng tốt hơn. Vấn đề không nằm ở chiếc thẻ, mà ở việc chúng ta có giữ được chuôi dao hay không.
Nguyên tắc tôi tự áp dụng rất đơn giản: chỉ quẹt thẻ cho khoản chi mà tôi đã có sẵn tiền trong tài khoản, và luôn trả 100% dư nợ sao kê bằng lệnh trích nợ tự động. Thẻ chỉ là công cụ thanh toán để hưởng miễn lãi và hoàn tiền – không bao giờ là nguồn vốn.
Đã lỡ ôm nợ thẻ? 5 bước gỡ nhanh
- Dừng quẹt thẻ ngay – tạm khóa thẻ trên app ngân hàng nếu cần.
- Liệt kê toàn bộ khoản nợ: số dư, lãi suất, ngày đến hạn của từng thẻ, từng khoản BNPL.
- Ưu tiên trả khoản lãi cao nhất trước (thường là khoản rút tiền mặt, thẻ lãi cao), các khoản còn lại vẫn trả tối thiểu để không bị trễ hạn.
- Liên hệ ngân hàng để hỏi chương trình chuyển dư nợ sang trả góp với lãi suất thấp hơn, thay vì tìm tới dịch vụ đáo hạn hoặc app vay tiêu dùng lãi cao.
- Lập ngân sách và quỹ dự phòng tối thiểu 3 tháng chi tiêu để không phải quay lại vòng nợ.
Lộc có viết riêng một bài hướng dẫn chi tiết: Cách dùng thẻ tín dụng thông minh: 10 nguyên tắc để không bao giờ ôm nợ – anh/chị có thể đọc tiếp sau bài này.
Câu hỏi thường gặp
Người trẻ có nên mở thẻ tín dụng không?
Nên, nếu anh/chị có thu nhập ổn định, đã có quỹ dự phòng và cam kết trả đủ 100% sao kê mỗi tháng. Chưa nên nếu thu nhập chưa ổn định hoặc đang có thói quen tiêu vượt khả năng.
Trả tối thiểu thẻ tín dụng có bị nợ xấu không?
Trả đủ mức tối thiểu đúng hạn thì không bị tính là trễ hạn, nên không thành nợ xấu. Tuy nhiên phần dư nợ còn lại vẫn bị tính lãi rất cao, kéo dài thời gian trả nợ và tổng chi phí.
Nợ thẻ tín dụng bao lâu thì bị nợ xấu?
Theo phân loại nợ hiện hành, khoản nợ quá hạn từ 10 ngày đã bị chuyển nhóm 2 (cần chú ý), từ 90 ngày trở lên là nợ xấu (nhóm 3–5). Anh/chị nên kiểm tra thông tin cụ thể với ngân hàng phát hành thẻ.
Có nên dùng dịch vụ đáo hạn thẻ tín dụng không?
Lộc không khuyến khích. Đáo hạn qua bên thứ ba tốn phí mỗi lần, không làm giảm nợ gốc, có rủi ro lộ thông tin thẻ và có thể bị ngân hàng khóa thẻ. Nên làm việc trực tiếp với ngân hàng để được hỗ trợ trả góp dư nợ.
Nợ thẻ tín dụng có ảnh hưởng tới vay mua nhà không?
Có. Ngân hàng sẽ kiểm tra lịch sử tín dụng (CIC) và tổng nghĩa vụ trả nợ hằng tháng của anh/chị. Nợ xấu hoặc dư nợ thẻ cao đều có thể khiến hồ sơ bị giảm hạn mức vay hoặc bị từ chối.
Kết luận
Thẻ tín dụng không phải kẻ thù của người trẻ – sự thiếu hiểu biết và thiếu kỷ luật mới là. Hiểu rõ 7 cái bẫy trên, giữ thói quen trả đủ sao kê, tránh rút tiền mặt và đáo hạn, anh/chị sẽ biến chiếc thẻ thành công cụ phục vụ mình, thậm chí là bước đệm xây hồ sơ tín dụng cho căn nhà đầu tiên. Đọc thêm: 3 cạm bẫy tài chính Gen Z dễ mắc phải và Lãi suất vay mua nhà 2026: cách tính tiền trả góp.
Số liệu tổng hợp từ Báo Đầu tư, Vietnambiz, SeaBank và các báo cáo được công bố đến tháng 10/2026; lãi suất, phí thẻ thay đổi theo từng ngân hàng và chỉ mang tính tham khảo. Anh/chị nên đối chiếu biểu phí và điều khoản của ngân hàng phát hành thẻ.
Cần một góc nhìn riêng cho trường hợp của anh/chị?
Mỗi người một mức thu nhập, một mục tiêu và một khẩu vị rủi ro khác nhau. Nếu anh/chị muốn trao đổi kỹ hơn về kế hoạch tài chính, tích lũy hay đầu tư bất động sản, cứ nhắn cho Lộc – tôi sẽ liên hệ lại sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính, 10+ năm trong nghề, 300+ khách hàng đồng hành