Ai đã làm bất động sản đủ lâu đều biết: thị trường không đi theo đường thẳng mà theo chu kỳ, và tín dụng ngân hàng chính là “van điều tiết” mạnh nhất. Mỗi lần ngân hàng siết cho vay, thị trường lại trầm lắng; mỗi lần nới, giao dịch sôi động trở lại. Hiểu quy luật này giúp người mua nhà chọn đúng thời điểm và tránh những quyết định đắt giá.
Vì sao tín dụng quyết định thị trường bất động sản?
Phần lớn giao dịch nhà đất tại Việt Nam có sử dụng vốn vay – cả người mua lẫn chủ đầu tư. Khi tín dụng bị siết (giảm room cho vay, tăng lãi suất, hạn chế cho vay đầu cơ), người mua khó vay, chủ đầu tư thiếu vốn, giao dịch chậm lại. Ngược lại, khi tín dụng nới, dòng tiền đổ vào thị trường và giá tăng.
Các lần siết tín dụng đáng nhớ
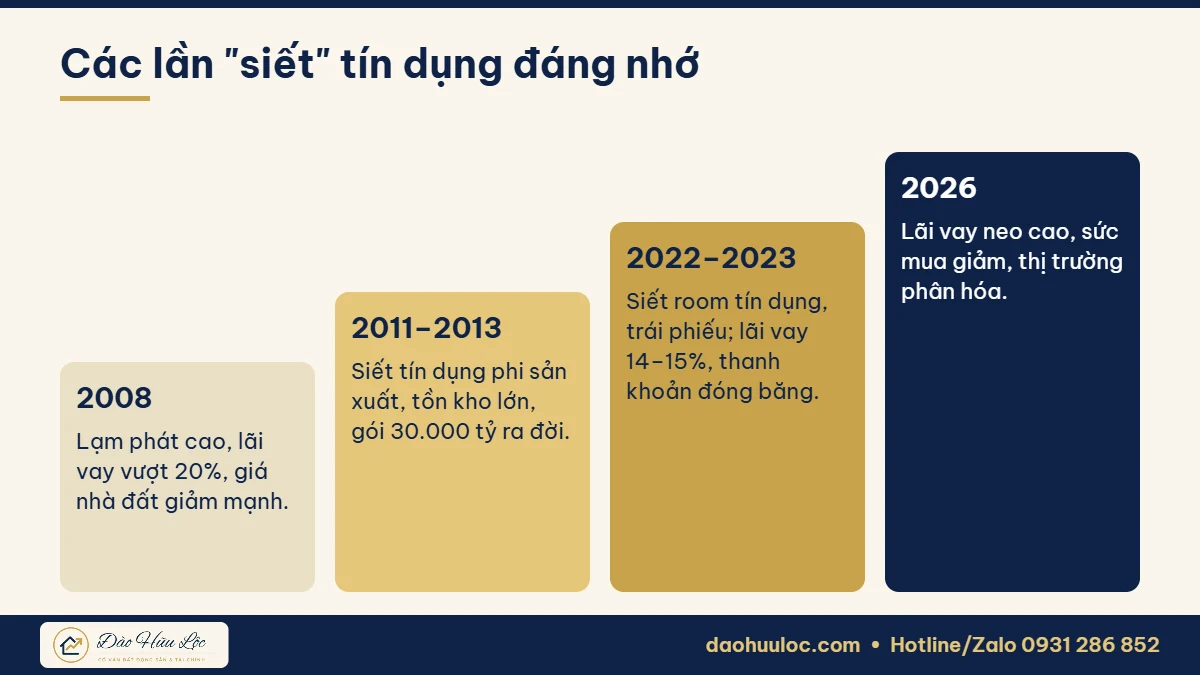
Giai đoạn 2008
Lạm phát lên mức rất cao, lãi suất cho vay vượt 20%/năm. Nhiều nhà đầu tư dùng đòn bẩy cao buộc phải bán tháo, giá căn hộ, đất nền giảm sâu.
Giai đoạn 2011–2013
Ngân hàng Nhà nước hạn chế tín dụng cho lĩnh vực phi sản xuất, trong đó có bất động sản. Tồn kho bất động sản lên mức rất lớn, nhiều dự án “đắp chiếu”. Gói tín dụng 30.000 tỷ đồng hỗ trợ nhà ở xã hội, nhà giá rẻ ra đời năm 2013 giúp thị trường dần hồi phục.
Giai đoạn 2022–2023
Siết room tín dụng, kiểm soát chặt trái phiếu doanh nghiệp cùng với lãi suất tăng mạnh (thả nổi 14–15%/năm) khiến thị trường gần như đóng băng. Nhiều chủ đầu tư mất khả năng thanh toán, người mua chịu áp lực trả nợ lớn.
Giai đoạn 2024–2026
Bộ ba luật Đất đai, Nhà ở, Kinh doanh bất động sản mới có hiệu lực từ tháng 8/2024 giúp thị trường minh bạch hơn và phục hồi trong 2024–2025. Sang năm 2026, lãi vay neo cao (thả nổi 13–15%/năm), sức mua quý III/2026 giảm, giá thứ cấp điều chỉnh 4–7% – thị trường bước vào giai đoạn chững lại và phân hóa. Chi tiết xem bài thị trường bất động sản 2026.
4 giai đoạn của một chu kỳ bất động sản
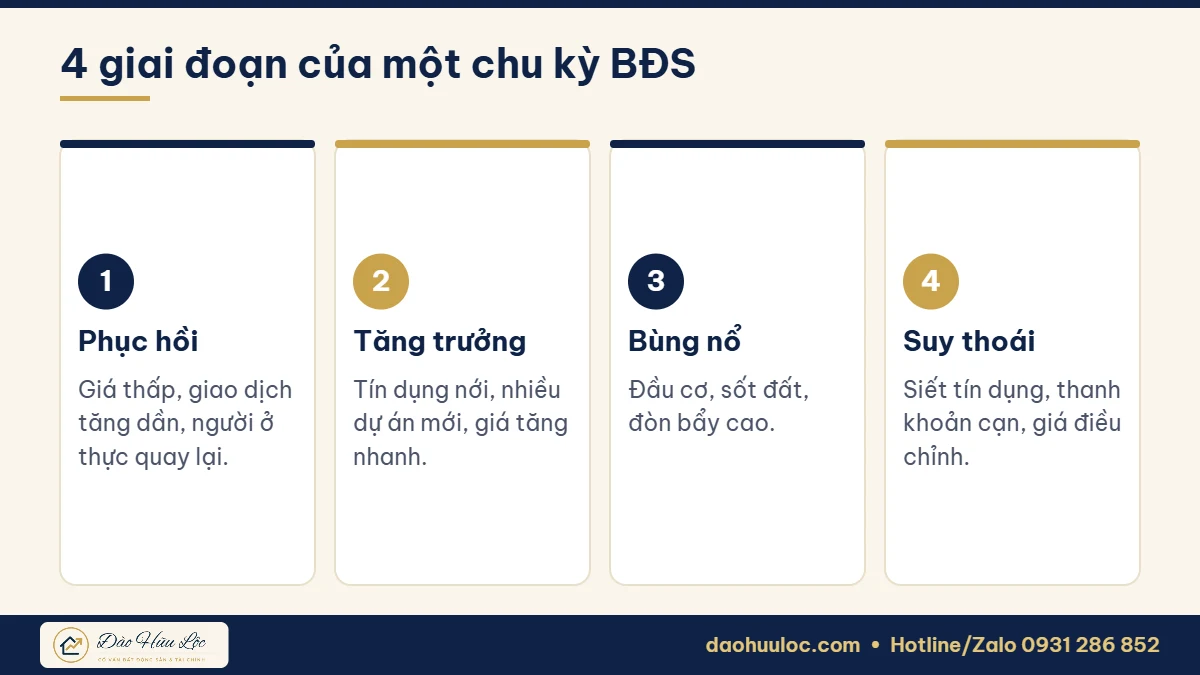
Mỗi chu kỳ ở Việt Nam thường kéo dài khoảng 7–10 năm. Người thắng lớn thường mua ở giai đoạn phục hồi và kiên nhẫn nắm giữ qua giai đoạn tăng trưởng; người thua thường mua ở giai đoạn bùng nổ bằng đòn bẩy cao.
Phân khúc nào chịu tác động mạnh nhất khi siết tín dụng?
| Phân khúc | Mức độ tác động | Lý do |
|---|---|---|
| Đất nền vùng ven, dự án chưa pháp lý | Rất mạnh | Phụ thuộc đầu cơ, không có dòng tiền |
| Biệt thự, condotel nghỉ dưỡng | Mạnh | Giá trị lớn, thanh khoản thấp |
| Căn hộ cao cấp | Trung bình | Người mua có tài chính tốt hơn |
| Căn hộ vừa túi tiền, nhà ở cho thuê | Thấp | Nhu cầu ở thực luôn cao |
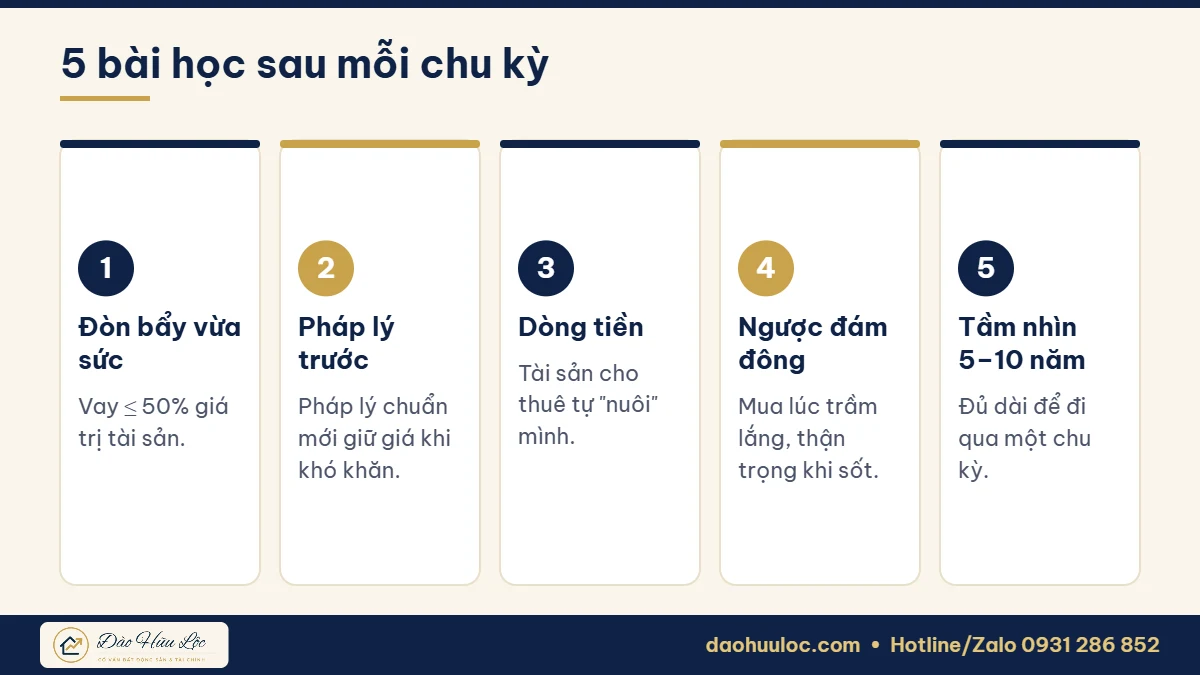
5 bài học sau mỗi chu kỳ
Góc nhìn của Lộc
Tôi vào nghề năm 2016, đã đi qua giai đoạn sốt đất 2018 và 2021, đóng băng 2022–2023 và chững lại 2026. Điều tôi thấy rõ nhất: những khách hàng mua để ở hoặc cho thuê, vay vừa sức, chọn pháp lý chuẩn – chưa ai phải bán cắt lỗ. Người gặp khó thường là người vay quá 70% giá trị, mua đất nền vùng ven theo đám đông. Chu kỳ là quy luật, nhưng cách mình đi qua chu kỳ là lựa chọn.
Câu hỏi thường gặp
Siết tín dụng có làm giá nhà giảm không?
Thường làm thanh khoản giảm trước, sau đó giá ở các phân khúc đầu cơ, pháp lý yếu giảm mạnh. Căn hộ vừa túi tiền, vị trí tốt thường giữ giá tốt hơn.
Làm sao biết thị trường đang ở giai đoạn nào?
Theo dõi lãi suất cho vay, tăng trưởng tín dụng bất động sản, tỷ lệ hấp thụ dự án mới, mức độ “sốt” trên mạng xã hội và tâm lý người mua xung quanh.
Có nên mua khi thị trường đang chững lại?
Với người mua ở thực có tài chính vững, đây thường là thời điểm tốt để chọn lọc và đàm phán. Với nhà đầu tư, cần ưu tiên tài sản tạo dòng tiền và không vay quá sức.
Kết luận
Tín dụng là nhịp tim của thị trường bất động sản. Hiểu chu kỳ siết – nới giúp anh/chị tránh mua đỉnh bằng đòn bẩy và nắm bắt cơ hội khi thị trường trầm lắng. Đọc thêm: lãi suất vay mua nhà 2026 và cách chọn khoản vay.
Cần tư vấn bất động sản cụ thể?
Pháp lý, quy hoạch và giá mỗi khu vực mỗi khác. Nếu anh/chị đang cân nhắc mua để ở hay đầu tư tại TP.HCM và Lâm Đồng, hãy nhắn cho Lộc để được phân tích kỹ trước khi xuống tiền – tôi sẽ liên hệ lại sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính, 10+ năm trong nghề, 300+ khách hàng đồng hành