Sau giai đoạn phục hồi, thị trường bất động sản TP.HCM lại chững lại trong quý III/2026: sức mua giảm, thanh khoản thấp, giá thứ cấp bắt đầu điều chỉnh. Nhiều khách hàng hỏi tôi: “Có nên mua lúc này không, thị trường có đóng băng như 2022–2023?” Bài này Lộc tổng hợp số liệu mới nhất, phân tích nguyên nhân và đưa ra lời khuyên thực tế.
Bức tranh thị trường quý III/2026
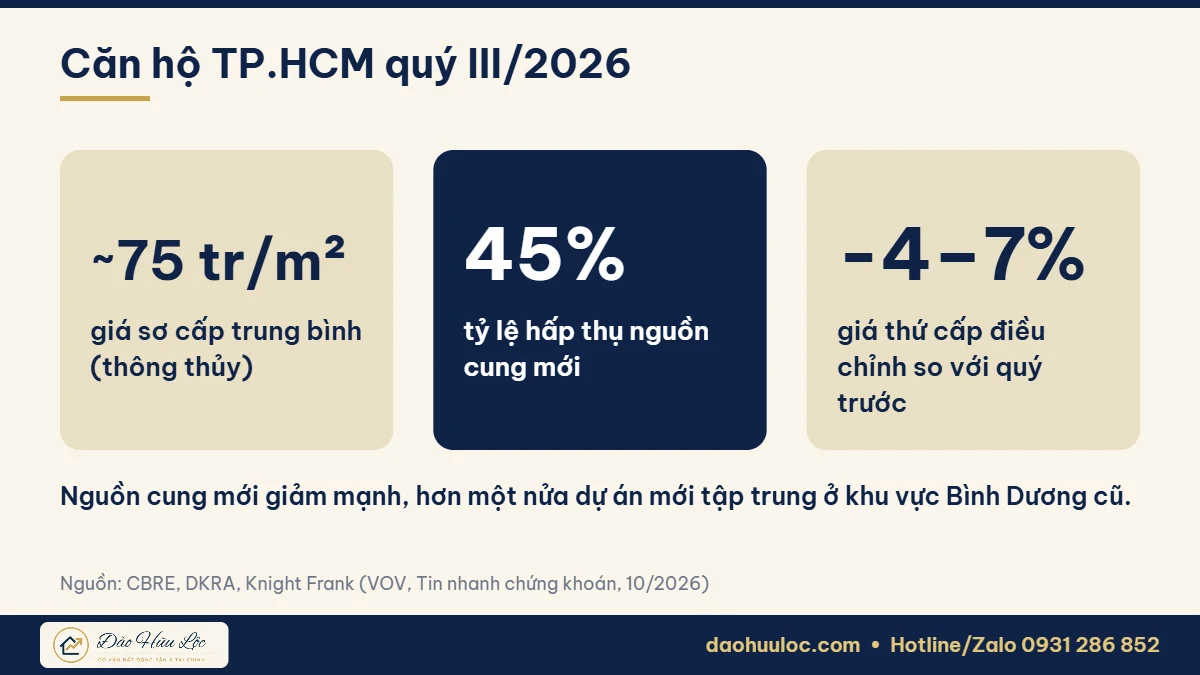
- Nguồn cung: theo DKRA, nguồn cung sơ cấp quý III/2026 khoảng 13.215 căn, giảm 31% so với quý trước; số căn mở bán mới chỉ khoảng hơn 4.000 căn. CBRE ghi nhận 9 tháng đầu năm chỉ có hơn 14.000 căn mới, trong đó hơn 8.400 căn ở khu vực Bình Dương cũ.
- Giá: giá sơ cấp trung bình khoảng 75 triệu/m² thông thủy, nhưng phần lớn dự án mới có giá trên 100 triệu/m². Giá thứ cấp trung bình khoảng 60 triệu/m², giảm 4–7% so với quý trước.
- Lãi vay: lãi suất cố định năm đầu phổ biến 8,5–11,5%/năm, thả nổi sau ưu đãi lên 13–15%/năm.
- Lợi suất cho thuê căn hộ nội đô chỉ khoảng 3–4%/năm – thấp hơn nhiều so với chi phí vốn.
Nguyên nhân thị trường chững lại
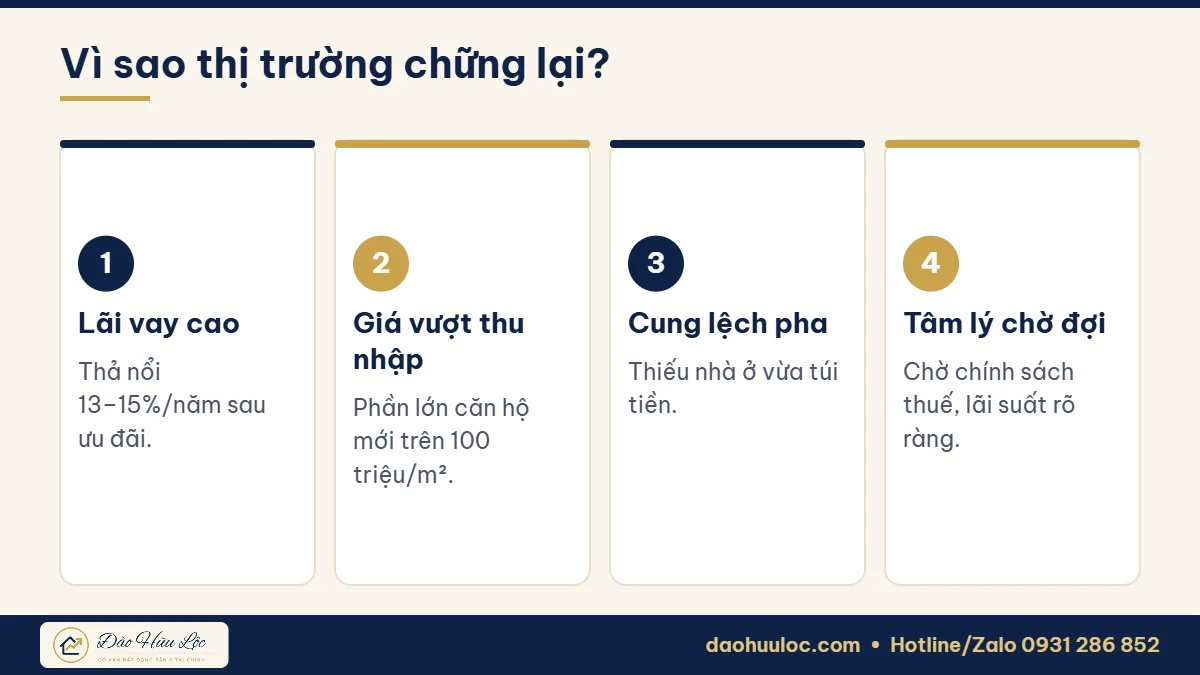
Bối cảnh vĩ mô cũng không thuận lợi: Fed tăng lãi suất lên 3,75%–4,00% hồi tháng 9/2026 tạo áp lực lên tỷ giá và mặt bằng lãi suất trong nước. Trong khi đó, các đề xuất về thuế bất động sản thứ hai, thuế với nhà đất bỏ hoang khiến nhà đầu tư thận trọng hơn – xem đánh thuế nhà thứ hai 2026.
Giải pháp nào để “phá băng”?
Từ phía chính sách
- Ổn định và giảm lãi vay mua nhà ở thực, mở rộng gói tín dụng nhà ở xã hội, nhà cho người trẻ.
- Đẩy nhanh pháp lý dự án để tăng nguồn cung nhà ở vừa túi tiền.
- Chính sách thuế rõ ràng, hướng tới chống đầu cơ nhưng không gây sốc cho thị trường.
- Hạ tầng kết nối: Metro, Vành đai 3, các tuyến cao tốc giúp mở rộng không gian đô thị sau sáp nhập.
Từ phía chủ đầu tư
- Điều chỉnh giá bán sát nhu cầu, phát triển sản phẩm diện tích vừa phải.
- Chính sách thanh toán giãn tiến độ, hỗ trợ lãi suất có thời hạn rõ ràng, minh bạch.
- Tập trung bàn giao đúng tiến độ để lấy lại niềm tin người mua.
Người mua nên làm gì?
Bài toán vay mua nhà: tính đúng trước khi ký
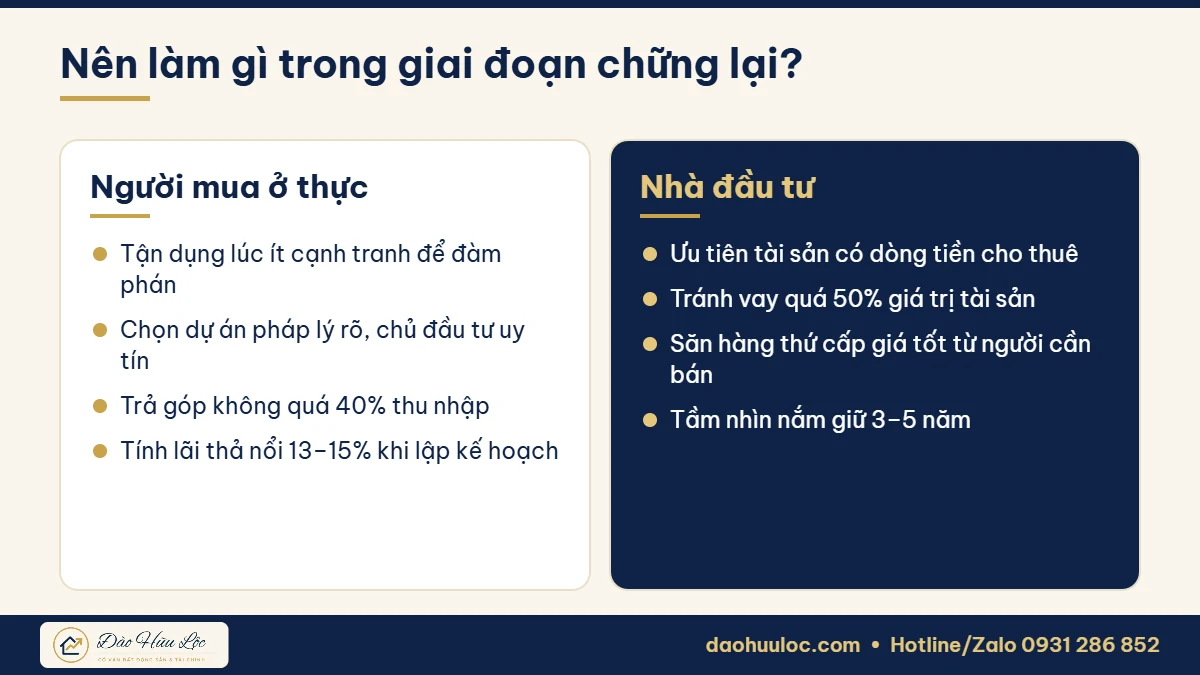
Ví dụ vay 2 tỷ đồng trong 25 năm. Nếu lãi suất 10%/năm, tiền trả góp đều mỗi tháng khoảng 18,2 triệu; nếu lãi thả nổi lên 14%/năm, khoản trả góp tăng lên khoảng 24,1 triệu/tháng – chênh lệch gần 6 triệu mỗi tháng. Hãy luôn lập kế hoạch với mức lãi thả nổi, không chỉ nhìn lãi ưu đãi năm đầu. Tham khảo thêm lãi suất vay mua nhà và cách chọn khoản vay.
Góc nhìn của Lộc
Mỗi chu kỳ chững lại, tôi đều thấy hai nhóm người: một nhóm hoảng sợ đứng ngoài, một nhóm bình tĩnh chọn lọc. Năm 2023, những khách hàng mua căn hộ giá tốt khi thị trường trầm lắng đều có kết quả tích cực sau đó. Thị trường 2026 không đóng băng như 2022–2023, mà đang phân hóa: dự án pháp lý chuẩn, vị trí tốt, giá hợp lý vẫn có giao dịch; dự án giá cao, xa trung tâm, pháp lý chưa rõ thì chậm. Đây là thời điểm của người mua thông thái, không phải của người lướt sóng. Đọc thêm: chiến thuật “tham lam khi thị trường sợ hãi”.
Câu hỏi thường gặp
Năm 2026 có nên mua nhà không?
Nếu mua để ở, có tài chính vững (vốn tự có 30% trở lên, trả góp dưới 40% thu nhập), đây là thời điểm có nhiều lựa chọn và dễ đàm phán. Nếu đầu tư, cần chọn lọc kỹ và tránh đòn bẩy cao.
Giá căn hộ TP.HCM có giảm mạnh không?
Giá thứ cấp đã điều chỉnh 4–7% trong quý III/2026, nhưng giá sơ cấp chưa giảm diện rộng do chi phí đất, xây dựng cao. Giảm sâu chủ yếu ở dự án có vấn đề pháp lý hoặc chủ đầu tư cần dòng tiền.
Lãi suất vay mua nhà 2026 bao nhiêu?
Lãi cố định năm đầu phổ biến 8,5–11,5%/năm, thả nổi sau ưu đãi 13–15%/năm, tùy ngân hàng và hồ sơ khách hàng.
Kết luận
Thị trường bất động sản 2026 chững lại nhưng không đóng băng. Người mua ở thực có cơ hội đàm phán tốt, nhà đầu tư cần ưu tiên tài sản tạo dòng tiền và kiểm soát đòn bẩy. Quan trọng nhất: chọn pháp lý sạch, chủ đầu tư uy tín và tính toán khả năng trả nợ với kịch bản lãi suất xấu.
Số liệu cập nhật đến tháng 10/2026 từ các báo cáo CBRE, DKRA, Knight Frank, DXS-FERI; mang tính tham khảo.
Cần tư vấn bất động sản cụ thể?
Pháp lý, quy hoạch và giá mỗi khu vực mỗi khác. Nếu anh/chị đang cân nhắc mua để ở hay đầu tư tại TP.HCM và Lâm Đồng, hãy nhắn cho Lộc để được phân tích kỹ trước khi xuống tiền – tôi sẽ liên hệ lại sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính, 10+ năm trong nghề, 300+ khách hàng đồng hành