Vay ngân hàng là cách phổ biến nhất để mua căn nhà đầu tiên. Nhưng rất nhiều người chỉ nhìn mức “lãi suất ưu đãi” mà quên tính đến lúc lãi thả nổi – và rơi vào áp lực trả nợ sau 1–2 năm. Bài này Lộc chia sẻ cách tính tiền trả góp và kinh nghiệm chọn khoản vay an toàn, từ thực tế hỗ trợ hơn 300 khách hàng mua nhà.
Lãi suất vay mua nhà năm 2026 đang ở mức nào?
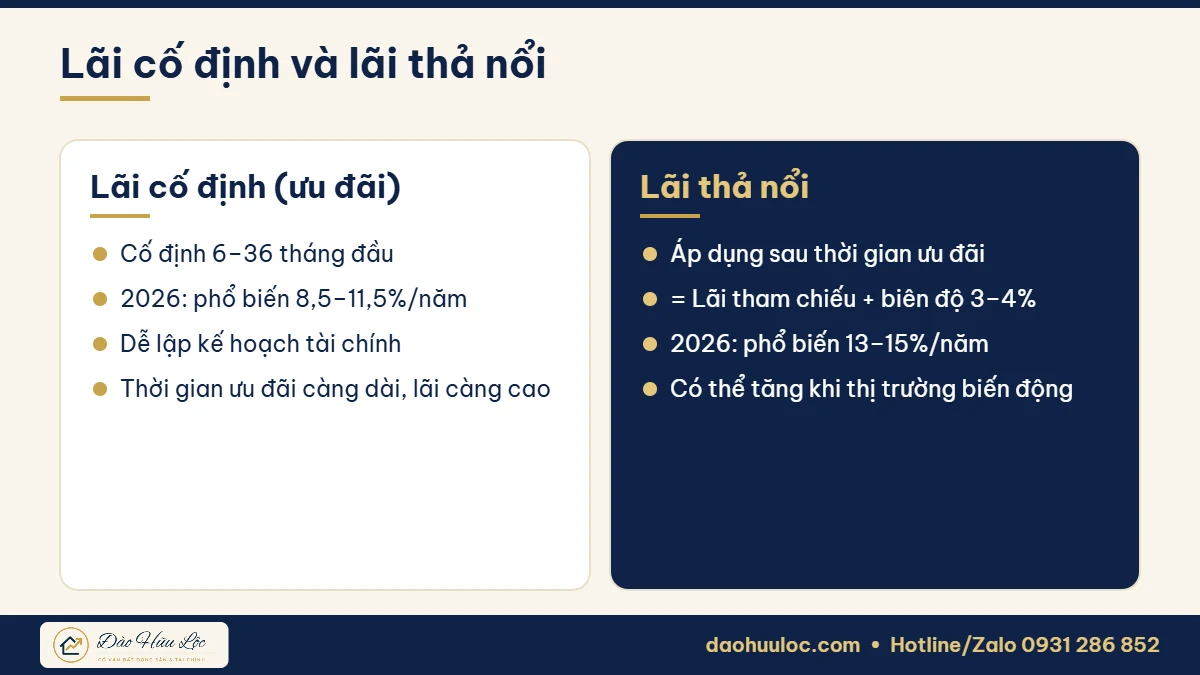
Theo khảo sát của DXS-FERI (tháng 10/2026), lãi suất cố định năm đầu khi vay mua nhà phổ biến ở mức 8,5–11,5%/năm; sau thời gian ưu đãi, lãi thả nổi lên khoảng 13–15%/năm. Mặt bằng lãi suất chịu áp lực khi Fed tăng lãi suất lên 3,75%–4,00% hồi tháng 9/2026.
Cách tính tiền trả góp hằng tháng
Trả góp đều (niên kim)
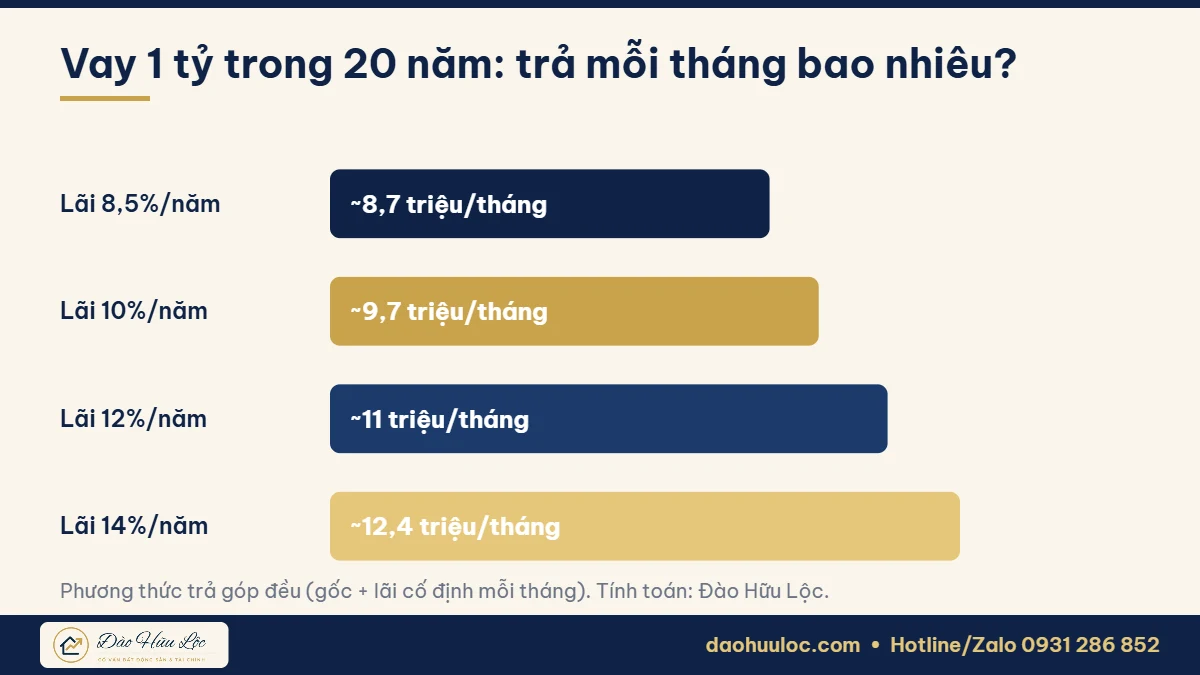
Mỗi tháng trả một số tiền cố định gồm cả gốc và lãi. Dễ lập kế hoạch, phù hợp người có thu nhập ổn định.
Dư nợ giảm dần
Gốc chia đều mỗi tháng, lãi tính trên dư nợ còn lại. Tháng đầu trả nhiều nhất, sau đó giảm dần. Ví dụ vay 1 tỷ trong 20 năm, lãi 10%/năm: tháng đầu trả khoảng 4,17 triệu gốc + 8,33 triệu lãi = 12,5 triệu, các tháng sau giảm dần. Tổng lãi phải trả thấp hơn so với trả góp đều.
| Tiêu chí | Trả góp đều | Dư nợ giảm dần |
|---|---|---|
| Tiền trả tháng đầu | Thấp hơn | Cao hơn |
| Tổng tiền lãi | Cao hơn | Thấp hơn |
| Phù hợp | Thu nhập ổn định, muốn dễ quản lý | Thu nhập cao ngay từ đầu |
Vay bao nhiêu là an toàn?
- Vốn tự có tối thiểu 30% giá trị căn nhà (ngân hàng thường cho vay 50–70%).
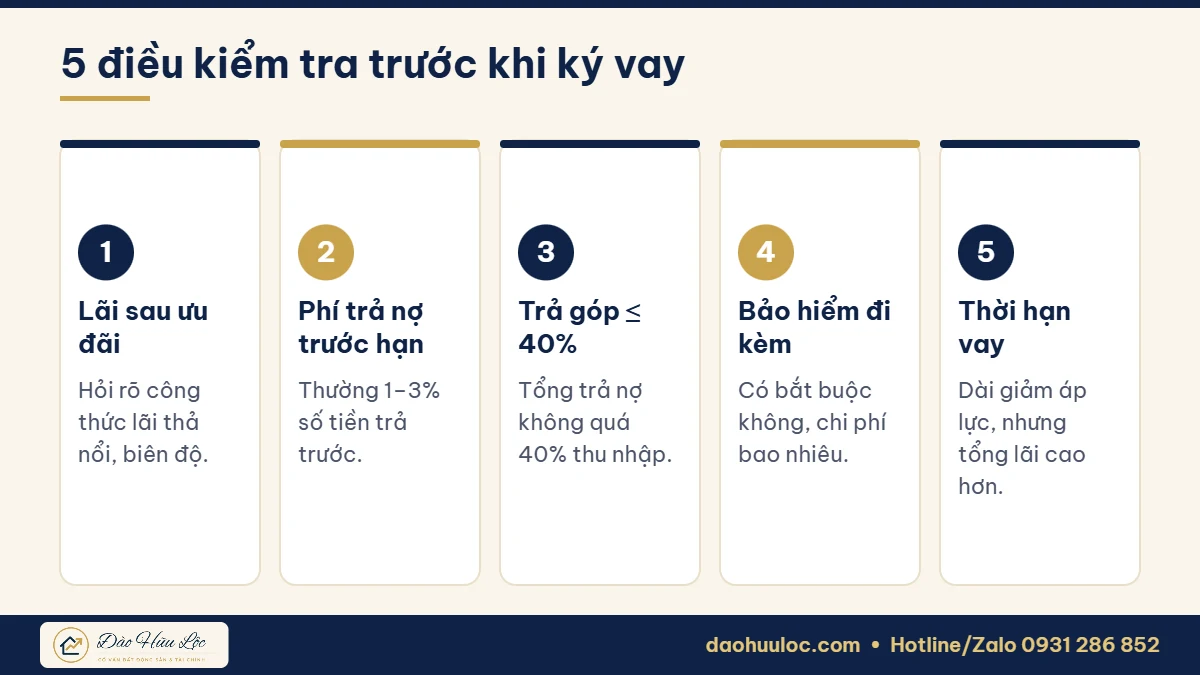
- Tổng tiền trả nợ hằng tháng không quá 40% thu nhập của hộ gia đình.
- Tính với lãi thả nổi 14–15%, không chỉ với lãi ưu đãi.
- Quỹ dự phòng 6 tháng trả nợ để phòng mất việc, ốm đau.
Ví dụ: vợ chồng thu nhập 40 triệu/tháng, khoản trả nợ an toàn tối đa khoảng 16 triệu/tháng. Với lãi 14%, khoản vay phù hợp khoảng 1,3 tỷ đồng trong 20 năm.
Kinh nghiệm chọn khoản vay an toàn
- So sánh ít nhất 3 ngân hàng, kể cả ngân hàng liên kết với dự án.
- Hỏi rõ lãi sau ưu đãi được tính bằng lãi tham chiếu nào cộng biên độ bao nhiêu.
- Chọn thời gian ưu đãi phù hợp: ưu đãi dài 24–36 tháng thường lãi cao hơn nhưng an toàn hơn trong giai đoạn lãi suất biến động.
- Đọc kỹ phí trả nợ trước hạn nếu dự định tất toán sớm.
- Cẩn trọng gói “hỗ trợ lãi suất 0%” của chủ đầu tư: hỏi rõ thời hạn hỗ trợ và giá bán đã bao gồm chi phí hỗ trợ chưa.
Góc nhìn của Lộc
Bài học lớn nhất tôi rút ra sau gần 10 năm: người mua nhà thất bại hiếm khi vì chọn sai căn, mà thường vì vay quá sức. Năm 2022–2023, nhiều khách hàng của các sàn khác phải bán cắt lỗ khi lãi thả nổi tăng lên 14–15%. Vì vậy, với mỗi khách hàng, tôi luôn lập bảng dòng tiền 3 kịch bản lãi suất trước khi tư vấn chọn căn. Anh/chị cũng có thể nhắn Lộc để được tính giúp.
Câu hỏi thường gặp
Lãi suất vay mua nhà ngân hàng nào thấp nhất 2026?
Mức lãi thay đổi theo từng thời điểm, gói vay và hồ sơ khách hàng. Nên so sánh trực tiếp ưu đãi năm đầu, biên độ thả nổi và các khoản phí đi kèm.
Nên vay mua nhà 20 năm hay 25 năm?
Vay dài giúp giảm tiền trả hằng tháng nhưng tổng lãi cao hơn. Có thể chọn thời hạn dài để an toàn, sau đó trả trước khi có thu nhập dư (lưu ý phí trả trước hạn).
Thu nhập bao nhiêu thì vay mua nhà được?
Ngân hàng thường yêu cầu khoản trả nợ không vượt quá 50–70% thu nhập, nhưng để an toàn, anh/chị nên giữ dưới 40%.
Kết luận
Lãi suất vay mua nhà 2026 còn ở mức cao, nên việc tính toán kỹ trước khi vay quan trọng hơn bao giờ hết. Hãy tính với kịch bản lãi thả nổi, giữ khoản trả nợ dưới 40% thu nhập và có quỹ dự phòng – căn nhà sẽ là tài sản, không phải gánh nặng. Đọc thêm: thị trường bất động sản 2026 chững lại.
Lãi suất tham khảo tháng 10/2026; ví dụ tính toán mang tính minh họa.
Cần tư vấn bất động sản cụ thể?
Pháp lý, quy hoạch và giá mỗi khu vực mỗi khác. Nếu anh/chị đang cân nhắc mua để ở hay đầu tư tại TP.HCM và Lâm Đồng, hãy nhắn cho Lộc để được phân tích kỹ trước khi xuống tiền – tôi sẽ liên hệ lại sớm nhất.
- Hotline/Zalo: 0931 286 852 – Nhắn Zalo cho Lộc
- Website: daohuuloc.com – Đào Hữu Lộc, Cố vấn Bất động sản & Tài chính, 10+ năm trong nghề, 300+ khách hàng đồng hành